Sistema Público de Escrituração Digital

Sistema Público de Escrituração Digital

segunda-feira, 15 de janeiro de 2018

Registro 0500: Plano de Contas Contábeis

Este registro tem o objetivo de identificar as contas contábeis utilizadas pelo contribuinte em sua Escrituração Contábil, relacionadas às operações representativas de receitas, tributadas ou não, e dos créditos apurados.


Não podem ser informados dois ou mais registros com a mesma combinação de conteúdo nos campos DT_ALT, COD_CTA e COD_CTA_REF.

Para as pessoas jurídicas que apuram a Contribuição para o PIS/Pasep e a Cofins no regime não cumulativo (PJ que apuram o IR com base no Lucro Real), o código da conta contábil deve ser informado, nos correspondentes campos dos registros de saídas/receitas e/ou de aquisições/custos/despesas. A não informação da conta contábil correspondente às operações, nos registros representativos de saídas/receitas e/ou de aquisições/custos/despesas acarretará:

- Para os fatos geradores até 31 de outubro de 2017, ocorrência de aviso/advertência (não impedindo a validação do registro);

- Para os fatos geradores a partir de 01 de novembro de 2017, ocorrência de erro (impedindo a validação do registro).
A regra acima também se aplica às pessoas jurídicas que apuram a Contribuição para o PIS/Pasep e a Cofins no regime cumulativo pelo regime de competência.
Informação de preenchimento – PJ tributadas com base no lucro presumido:
Considerando que o atual programa da EFD-Contribuições (versão 2.1.4) estabelece a obrigatoriedade de se informar nos registros da escrituração, das operações geradoras de receitas e/ou de créditos, a conta contábil (Campo COD_CONT), a partir do período de apuração de novembro de 2017;
Considerando que Instrução Normativa RFB nº 1.774, de 22.12.2017, dispensou da obrigatoriedade da escrituração contábil digital (ECD) as pessoas jurídicas tributadas com base no lucro presumido que não distribuíram, a título de lucro, sem incidência do Imposto sobre a Renda Retido na Fonte (IRRF), parcela de lucros ou dividendos, superior ao valor da base de cálculo do Imposto sobre a Renda diminuída dos impostos e contribuições a que estiver sujeita;
As pessoas jurídicas tributadas com base no lucro presumido não sujeitas à obrigatoriedade da ECD, nos termos da IN RFB nº 1.774/2017, poderão, opcionalmente, informar nos campos "COD_CONT" dos registros da EFD-Contribuições, para os fatos geradores a partir de novembro/2017, inclusive, a informação "Dispensa de ECD - IN RFB nº 1.774/2017".
Nº
Campo
Descrição
Tipo
Tam
Dec
Obrig
01
REG
Texto fixo contendo “0500”
C
004*
-
S
02
DT_ALT
Data da inclusão/alteração
N
008*
-
S
03
COD_ NAT_CC
Código da natureza da conta/grupo de contas:
01 - Contas de ativo
02 - Contas de passivo;
03 - Patrimônio líquido;
04 - Contas de resultado;
05 - Contas de compensação;
09 - Outras.
C
002*
-
S
04
IND_CTA
Indicador do tipo de conta:
S - Sintética (grupo de contas);
A - Analítica (conta).
C
001*
-
S
05
NÍVEL
Nível da conta analítica/grupo de contas.
N
005
-
S
06
COD_CTA
Código da conta analítica/grupo de contas.
C
255
-
S
07
NOME_CTA
Nome da conta analítica/grupo de contas.
C
060
-
S
08
COD_CTA_REF
Código da conta correlacionada no Plano de Contas Referenciado, publicado pela RFB.
C
060
-
N
09
CNPJ_EST
CNPJ do estabelecimento, no caso da conta informada no campo COD_CTA ser específica de um estabelecimento.
N
014*
-
N
Observações:
1. Devem ser informadas no registro “0500” apenas as contas que sejam relacionadas em registros escriturados nos blocos A, C, D, F, I, M e P, que contenham o Campo "COD_CTA".
2. Para os fatos geradores a partir de 01 de novembro de 2017, a informação dos campos referentes às contas contábeis (COD_CTA) passa a ser obrigatória, nos correspondentes campos dos registros de receitas e/ou de créditos:

a) para as pessoas jurídicas que apuram a Contribuição para o PIS/Pasep e a Cofins no regime não cumulativo (PJ que apuram o IR com base no Lucro Real); e

b) para as pessoas jurídicas que apuram a Contribuição para o PIS/Pasep e a Cofins no regime cumulativo, com base no regime de competência (PJ que apuram o IR com base no Lucro Presumido/Arbitrado).
Nível hierárquico - 2

Ocorrência - Vários (por arquivo)
Campo 01 - Valor Válido: [0500];
Campo 02 - Preenchimento: informar no padrão “diamêsano” (ddmmaaaa), excluindo-se quaisquer caracteres de
separação, tais como: ".", "/", "-".
Validação: a data não pode ser maior que a constante no campo DT_FIN.
Campo 03 - Valores válidos: [01, 02, 03, 04, 05, 09];
Campo 04 - Valores válidos: [S, A];
Campo 05 - Preenchimento: informar neste campo o nível da conta analítica ou sintética informada no Campo 06. O número correspondente ao nível da conta deve ser crescente a partir da conta/grupo de menor detalhamento (Ativo, Passivo, etc.).
Campo 06 - Preenchimento: informar neste campo o código da conta analítica ou sintética utilizada na Escrituração Contábil da pessoa jurídica. A partir da versão 2.1.1 do PVA da EFD-Contribuições, disponibilizada em agosto de 2017, o tamanho deste campo passa a ser de até 255 caracteres.
Informação de preenchimento – PJ tributadas com base no lucro presumido:
Considerando que o atual programa da EFD-Contribuições (versão 2.1.4) estabelece a obrigatoriedade de se informar nos registros da escrituração, das operações geradoras de receitas e/ou de créditos, a conta contábil (Campo COD_CONT), a partir do período de apuração de novembro de 2017;
Considerando que Instrução Normativa RFB nº 1.774, de 22.12.2017, dispensou da obrigatoriedade da escrituração contábil digital (ECD) as pessoas jurídicas tributadas com base no lucro presumido que não distribuíram, a título de lucro, sem incidência do Imposto sobre a Renda Retido na Fonte (IRRF), parcela de lucros ou dividendos, superior ao valor da base de cálculo do Imposto sobre a Renda diminuída dos impostos e contribuições a que estiver sujeita;
As pessoas jurídicas tributadas com base no lucro presumido não sujeitas à obrigatoriedade da ECD, nos termos da IN RFB nº 1.774/2017, poderão informar nos campos "COD_CONT" dos registros da EFD-Contribuições, para os fatos geradores a partir de novembro/2017, inclusive, a informação "Dispensa de ECD - IN RFB nº 1.774/2017".

Campo 07 - Preenchimento: informar neste campo o nome da conta analítica ou sintética utilizada na Escrituração Contábil da pessoa jurídica.
Campo 08 - Preenchimento: Campo para informar o código da conta correlacionada no Plano de Contas Referenciado, publicada pela Receita Federal do Brasil.

Campo 09 - Preenchimento: No caso da conta informada no registro ser referente a um estabelecimento especifico da pessoa jurídica, informar neste campo o CNPJ do estabelecimento a que se refere a conta cadastrada.

Fonte: sped.rfb.gov.br


Dica de Preenchimento do Autor 

Lucro Presumido não sujeitas à obrigatoriedade da ECD:

As pessoas jurídicas tributadas com base no lucro presumido não sujeitas à obrigatoriedade da ECD, nos termos da IN RFB nº 1.774/2017, poderão informar nos campos "COD_CONT" dos registros da EFD-Contribuições, para os fatos geradores a partir de novembro/2017, inclusive, a informação "Dispensa de ECD - IN RFB nº 1.774/2017".


quarta-feira, 10 de janeiro de 2018

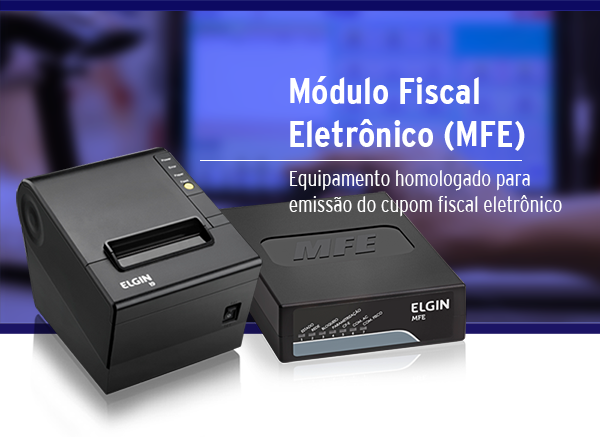
Comunicado 09.01.2018 - MÓDULO FISCAL ELETRÔNICO - MFE

Comunicado - 09.01.2018

(Urgente) Usuários do MÓDULO FISCAL ELETRÔNICO - MFE

A SEFAZ-CE convoca todos os Contribuintes usuários do Módulo Fiscal Eletrônico - MFE, enquadrados nas situações abaixo descritas, a realizar os procedimentos solicitados, IMPRETERIVELMENTE ATÉ AS 23:59:59 DO DIA 13/01/2018, sob risco de prejudicar definitivamente a operacionalização do equipamento, haja vista a renovação de certificado de comunicação entre o equipamento e a SEFAZ:

Situação 1 - Contribuinte que adquiriu equipamento MFE e ainda não realizou o processo de ativação do mesmo, ou seja, está com o equipamento em status "Vinculado ao Contribuinte": deve manter o equipamento conectado à internet por pelo menos 02 (duas) horas após a ativação.

Situação 2 - Contribuinte que possui equipamento MFE ativado, mas sem comunicação com a internet: DEVE CONECTÁ-LO À INTERNET, atendendo a data supracitada, deixando o equipamento conectado de forma permanente até a devida renovação do certificado.

O acompanhamento do processo de renovação do certificado será realizado por meio da Área dedicada ao Cupom Fiscal Eletrônico - CFe  no site da Sefaz-CE, na Seção de Downloads. Nesta seção, favor verificar a relação dos Módulos Fiscais pendentes de ativação e atualização, que será diariamente atualizada pela SEFAZ.

Obs. Caso o conteúdo da seção de Downloads não seja exibido, clicar no seguinte link https://cfe.sefaz.ce.gov.br:8443/portalcfews/version para habilitar a sua visualização.

Fonte: SEFAZ CE


terça-feira, 9 de janeiro de 2018

Novas regras para o MEI e Simples Nacional


A partir do próximo ano, as regras do Microempreendedor Individual, MEI, e do Simples Nacional serão alteradas, modificando composição de nome, limite de faturamento, a entrada, no Simples Nacional, das atividades de indústrias de bebidas alcoólicas, além da atividades de Personal trainers, Arquivistas de documentos, contadores e técnicos contábeis que não poderão mais ser MEIs.

As mudanças são fruto da Lei Complementar nº 155/2016, que já tinha sido matéria das Resoluções 135, 136 e 137/2017 do  Comitê Gestor do Simples Nacional, CGSim.

Resolução CGSN nº 136

Os sublimites vigentes para efeito de recolhimento de ICMS e ISS no Simples Nacional no ano-calendário de 2018, terão os seguintes valores, de acordo com a Resolução nº 36 do CGSN:
R$ 1.800.000: Acre, Amapá e Roraima
R$ 3.600.000: demais Estados e Distrito Federal
O limite anual de faturamento para figurar na condição de optante pelo Simples Nacional a partir de 2018 será de R$ 4.800.000. No entanto, para fins de recolhimento do ICMS e ISS terão vigência os sublimites acima descritos. A empresa que superar esses sublimites deverá quitar referidos impostos diretamente junto ao Estado, Distrito Federal ou Município.

Resolução CGSN nº 137

Esta resolução dispôs sobre as seguintes matérias:

Salões de Beleza

A partir de 2018, os valores repassados aos profissionais de que trata a Lei nº 12.592/2012 (salões de beleza), contratados por meio de parceria, nos termos da legislação civil, não integrarão a receita bruta da empresa contratante para fins de tributação, cabendo ao contratante a retenção e o recolhimento dos tributos devidos pelo contratado.

Foram criadas duas novas figuras, o salão-parceiro e o profissional-parceiro. O salão-parceiro não poderá ser MEI. O salão-parceiro deverá emitir ao consumidor documento fiscal unificado relativo às receitas de serviços e produtos neles empregados, discriminando-se as cotas-parte do salão-parceiro e do profissional parceiro. O profissional-parceiro emitirá documento fiscal destinado ao salão-parceiro relativamente ao valor das cotas-parte recebidas.

Certificação Digital

A partir de 1º de julho de 2018, a microempresa, ME, e a empresa de pequeno porte, EPP, que tiver empregado, necessitará de certificado digital para cumprir com as obrigações da GFIP ou do eSocial. A empresa poderá cumprir com referidas obrigações com utilização de código de acesso desde que tenha apenas (um) empregado, e que utilize a modalidade online.

Alteração na nomenclatura das Ocupações para o Microempreendedor Individual (MEI)

O CGSN determinou o acréscimo do termo “independente” em todas as ocupações do MEI. Entende-se como independente a ocupação exercida pelo titular do empreendimento, desde que este não guarde, cumulativamente, com o contratante do serviço, relação de pessoalidade, subordinação e habitualidade.

Novas Ocupações para o Microempreendedor Individual (MEI)

As seguintes atividades doram autorizadas a se registrar como MEI:

- APICULTOR(A) INDEPENDENTE
- CERQUEIRO(A) INDEPENDENTE
- LOCADOR(A) DE BICICLETAS, INDEPENDENTE
- LOCADOR(A) DE MATERIAL E EQUIPAMENTO ESPORTIVO, INDEPENDENTE
- LOCADOR(A) DE MOTOCICLETA, SEM CONDUTOR, INDEPENDENTE
- LOCADOR(A) DE VIDEO GAMES, INDEPENDENTE
- VIVEIRISTA INDEPENDENTE
- PRESTADOR(A) DE SERVIÇOS DE COLHEITA, SOB CONTRATO DE EMPREITADA, INDEPENDENTE
- PRESTADOR(A) DE SERVIÇOS DE PODA, SOB CONTRATO DE EMPREITADA, INDEPENDENTE
- PRESTADOR(A) DE SERVIÇOS DE PREPARAÇÃO DE TERRENOS, SOB CONTRATO DE EMPREITADA, INDEPENDENTE
- PRESTADOR(A) DE SERVIÇOS DE ROÇAGEM, DESTOCAMENTO, LAVRAÇÃO, GRADAGEM E SULCAMENTO, SOB CONTRATO DE EMPREITADA, INDEPENDENTE
- PRESTADOR(A) DE SERVIÇOS DE SEMEADURA, SOB CONTRATO DE EMPREITADA, INDEPENDENTE

Ocupações Suprimidas para o Microempreendedor Individual (MEI)

No entanto, as atividades de ARQUIVISTA DE DOCUMENTOS, CONTADOR(A)/TÉCNICO(A) CONTÁBIL e PERSONAL TRAINER não poderão mais se registrar como MEI, a partir de 2018. O MEI que atue nessas atividades terá que solicitar seu desenquadramento no Portal do Simples Nacional.

O desenquadramento de ofício dessas ocupações por parte das administrações tributárias poderá ser efetuado a partir do segundo exercício subsequente à supressão da referida ocupação.

Ocupação Alterada para o Microempreendedor Individual (MEI)

A ocupação de GUINCHEIRO INDEPENDENTE (REBOQUE DE VEÍCULOS) passará a ter incidência simultânea de ICMS e de ISS a partir de 2018.

Processamento de Declarações Retificadoras do PGDAS-D

As declarações retificadoras que visem a reduzir débitos deixarão de ser consideradas quando houver parcelamento deferido para o mesmo período. Esse impedimento já ocorria quando os débitos haviam sido remetidos anteriormente para a dívida ativa.

Lançamentos de Ofício por Prática Reiterada

Quando constatada omissão de receitas ou sua segregação indevida, sem a verificação de outras hipóteses de exclusão, a administração tributária poderá, a seu critério, caracterizar a prática reiterada em procedimentos fiscais distintos.
A medida, a critério da administração tributária, permitirá um primeiro lançamento fiscal dentro do Simples Nacional, procedendo-se à exclusão pela prática reiterada no segundo procedimento fiscal no mesmo contribuinte.

Inscrição em Dívida Ativa de Débitos Lançados fora do SEFISC

Os débitos de ICMS ou de ISS lançados fora do Sistema Único de Fiscalização e Contencioso do Simples Nacional (Sefisc), nas hipóteses autorizadas pelo CGSN (artigo 129 da Resolução CGSN nº 94/2011), serão inscritos em dívida ativa estadual, distrital ou municipal pelo respectivo ente federado.

Fonte: Receita Federal do Brasil - Data: 07.12.2017
Íntegra: Clique Aqui !

terça-feira, 12 de dezembro de 2017

PGMEI – nova versão - 11/12/2017

PGMEI – nova versão - 11/12/2017

Entrou em produção, no dia 11 de dezembro de 2017, a novo PGMEI. A partir de agora, o programa possui duas versões:

  • - PGMEI: permite realizar a apuração mensal, inclusive retificação, e gerar o DAS. Não é exigido código de acesso;

  • - PGMEI (versão completa): nesta versão, além de realizar a apuração mensal, inclusive retificação, e gerar o DAS, também é possível consultar pendências do SIMEI e extratos. Essa versão exige código de acesso ou certificado digital.


Foram implementadas as seguintes melhorias, nas duas versões:

  
  • o sistema passou a considerar o recolhimento dos DAS de parcela;
  • é exigida a trasmissão das DASN SIMEI em atraso;
  • o sistema transmite a DASN SIMEI retificadora de forma automática, quando há retificação de um PA para o qual já foi entregue DASN-Simei (exceto declaração de extinção), alterando informação já prestada sobre benefício previdenciário.


A opção “Consulta Extrato/Pendências”, disponível somente na versão completa, permite ao MEI:


  • consultar os extratos das apurações mensais;
  • consultar pendências relativas à entrega da declaração anual, ao atraso no recolhimento de parcelamento e a débitos de SIMEI em cobrança na RFB;
  • consultar DAS emitidos.


Para conseguir obter todas essas informações, é importante que o MEI faça seu código de acesso.
  

Para utilizar o novo sistema, o contribuinte deve acessar, no Portal do Simples Nacional, a opção Simei-Serviços > Cálculo e Declaração > PGMEI - Programa Gerador do DAS para o MEI.

 Para mais informações, consulte o Manual do PGMEI 2018.

No decorrer dos próximos dias serão publicadas, nas lojas virtuais, as versões atualizadas do aplicativo móvel APPMEI para os sistemas operacionais Android e IOS.


SECRETARIA-EXECUTIVA DO COMITÊ GESTOR DO SIMPLES NACIONAL

Íntegra: Clique Aqui!

quarta-feira, 1 de novembro de 2017

EFD-Reinf


O QUE É

A Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais EFD-Reinf é um dos módulos do Sistema Público de Escrituração Digital - SPED, a ser utilizado pelas pessoas jurídicas e físicas, em complemento ao Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas – eSocial.

Tem por objeto a escrituração de rendimentos pagos e retenções de Imposto de Renda, Contribuição Social do contribuinte exceto aquelas relacionadas ao trabalho e informações sobre a receita bruta para a apuração das contribuições previdenciárias substituídas. Substituirá, portanto, o módulo da EFD-Contribuições que apura a Contribuição Previdenciária sobre a Receita Bruta (CPRB).

A EFD-Reinf junto ao eSocial, após o início de sua obrigatoriedade, abre espaço para substituição de informações solicitadas em outras obrigações acessórias, tais como a GFIP, a DIRF e também obrigações acessórias instituídas por outros órgãos de governo como a RAIS e o CAGED.

Esta escrituração está modularizada por eventos de informações, contemplando a possibilidade de múltiplas transmissões em períodos distintos, de acordo com a obrigatoriedade legal.

Dentre as informações prestadas através da EFD-Reinf, destacam-se aquelas associadas:

  • aos serviços tomados/prestados mediante cessão de mão de obra ou empreitada;
  • às retenções na fonte (IR, CSLL, COFINS, PIS/PASEP) incidentes sobre os pagamentos diversos efetuados a pessoas físicas e jurídicas;
  • aos recursos recebidos por / repassados para associação desportiva que mantenha equipe de futebol profissional;
  • à comercialização da produção e à apuração da contribuição previdenciária substituída pelas agroindústrias e demais produtores rurais pessoa jurídica;
  • às empresas que se sujeitam à CPRB (cf. Lei 12.546/2011);
  • às entidades promotoras de evento que envolva associação desportiva que mantenha clube de futebol profissional.


OBRIGATORIEDADE

Publicada a Instrução Normativa RFB nº 1701/2017 que institui a Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-Reinf)

Foi publicada no DOU de 16/03/2017, seção 1, pág. 54, a Instrução Normativa RFB nº 1701, de 14 de março de 2017, que estabelece a obrigatoriedade da Escrituração Digital de Retenções e Outras Informações Fiscais (EFD-Reinf).

Com a instituição da EFD-Reinf, cuja obrigação de entrega deverá ser cumprida a partir de janeiro de 2018, serão disponibilizadas, para o contribuinte, soluções modernas com possibilidade de integração de seus sistemas de informática diretamente com os servidores da Receita Federal sem a necessidade de intermediação de Programas Geradores de Declaração.

A EFD-Reinf tem informações que hoje são exigidas na Declaração do Imposto sobre a Renda Retido na Fonte (DIRF) e na Guia de Recolhimento do Fundo de Garantia por Tempo de Serviço e Informações à Previdência Social (GFIP). As informações da Contribuição Previdenciária sobre a Receita Bruta (CPRB), que hoje são prestadas pelos contribuintes na EFD-Contribuições, também passaram a ser prestadas na EFD-Reinf.

Dentre as informações que serão prestadas por meio dessa nova escrituração, destacam-se aquelas associadas:

  • a pagamentos a beneficiários pessoas físicas e jurídicas;
  • às retenções de contribuição previdenciária sobre serviços prestados com cessão de mão de obra;
  • à renda de espetáculos desportivos;
  • aos recursos repassados a entidades desportivas a título de patrocínios;
  • à comercialização de produção rural por produtores rurais Pessoas Jurídicas e Agroindústrias;
  • às empresas que se sujeitam à Contribuição Previdenciária sobre a Receita Bruta (CPRB);


Em paralelo com o eSocial, a EFD-Reinf terá como objetivo a substituição de diversas obrigações acessórias hoje impostas aos contribuintes e empregadores, como por exemplo a DIRF, a GFIP, a RAIS e o CAGED, essas duas últimas instituídas pelo Ministério do Trabalho.

Fonte: sped.rfb.gov.br

segunda-feira, 23 de outubro de 2017

INSTRUÇÃO NORMATIVA 70 SEFAZ DE 18-10-2017 (DO-CE DE 19-10-2017)


CF-E – CUPOM FISCAL ELETRÔNICA – Emissão

Estado dispõe sobre a obrigatoriedade da emissão do Cupom Fiscal Eletrônico
Esta alteração da Instrução Normativa 10 Sefaz, de 31-1-2017, estabelece que  a emissão do Cupom Fiscal Eletrônico (CF-e) por meio de Módulo Fiscal Eletrônico (MFE), para acobertar operações relativas à circulação de mercadorias ou prestações de serviço de transporte interestadual e intermunicipal destinadas a consumidor final, será obrigatória de 16.10.2017 a 15.01.2018, para os contribuintes enquadrados em uma das seguintes subclasses da Classificação Nacional de Atividade Econômico-Fiscais (CNAE-Fiscal).

O SECRETÁRIO DA FAZENDA DO ESTADO DO CEARÁ, no uso de suas atribuições legais, e CONSIDERANDO a necessidade de agilizar a aquisição de Módulos Fiscais Eletrônicos (MF-e) por parte dos obrigados pela Instrução Normativa nº 10, de 2017; RESOLVE:
Art. 1.º O inciso III do art. 1.º da Instrução Normativa nº 10, de 31 de janeiro de 2017, que passa a vigorar com a seguinte redação:
“Art. 1.º (…)
(…)
III – de 16 de outubro de 2017 a 15 de janeiro de 2018, para os CONTRIBUINTES enquadrados em uma das seguintes subclasses da Classificação Nacional de Atividade Econômico-Fiscais (CNAE-Fiscal):
(…)”. (NR)
Art. 2.º Esta Instrução Normativa entra em vigor na data de sua publicação.

João Marcos Maia
SECRETÁRIO ADJUNTO DA FAZENDA

Fonte: COAD
Íntegra: Clique Aqui!

quarta-feira, 18 de outubro de 2017

INSTRUÇÃO NORMATIVA SEFAZ Nº 66 DE 09/10/2017


Altera a Instrução Normativa nº 10, de 31 de janeiro de 2017, que dispõe sobre a obrigatoriedade de emissão do Cupom Fiscal Eletrônico (CF-e) por meio de Módulo Fiscal Eletrônico (MFE) e da Nota Fiscal de Consumidor Eletrônica (NFC-e), e dá outras providências.


Altera a Instrução Normativa nº 10, de 31 de janeiro de 2017, que dispõe sobre a obrigatoriedade de emissão do Cupom Fiscal Eletrônico (CF-e) por meio de Módulo Fiscal Eletrônico (MFE) e da Nota Fiscal de Consumidor Eletrônica (NFC-e), e dá outras providências.

O Secretário da Fazenda do Estado do Ceará, no uso de suas atribuições legais, e Considerando o disposto no inciso I do art. 904 do Decreto nº 24.569 , de 31 de julho de 1997;

Considerando o disposto no Decreto nº 31.922 , de 11 de abril de 2016, que instituiu o Cupom Fiscal Eletrônico (CF-e) e a Nota Fiscal de Consumidor Eletrônica (NFC-e);

Considerando que a Instrução Normativa nº 10, de 2017, já tornou obrigatória a utilização do MFE para as CNAEs do comércio varejista de produtos farmacêuticos em geral;

Considerando que o processo de inserção de novos obrigados à utilização do MFE deve se dar de forma constante, até que todos os CONTRIBUINTES do ICMS tornem-se obrigados ao MFE;

Resolve:

Art. 1º O art. 1º da Instrução Normativa nº 10, de 31 de janeiro de 2017, passa a vigorar com nova redação dos §§ 1º e 5º e acréscimo do inciso III e dos §§ 2º-A e 3º-A, nos seguintes termos:

"Art. 1º (.....)

(.....)

III - a partir de 16 de outubro de 2017, conforme cronograma estabelecido pela Célula de Laboratório Fiscal (CELAB) da Coordenadoria de Administração Tributária (CATRI), para os contribuintes enquadrados em uma das seguintes subclasses da Classificação Nacional de Atividade Econômico-Fiscais (CNAE-Fiscal):

a) 4530-7/03 Comércio varejista de peças e acessórios novos para veículos automotores;
b) 4530-7/04 Comércio varejista de peças e acessórios usados para veículos automotores;
c) 4530-7/05 Comércio varejista de pneumáticos e câmaras-de-ar;
d) 4541-2/03 Comércio varejista de motos e motonetas novas;
e) 4541-2/04 Comércio varejista de motocicletas, motos e motonetas usadas;
f) 4541-2/05 Comércio varejista de peças, partes e acessórios para motocicletas, motos e motonetas;
g) 4731-8/00 Comércio varejista de combustíveis e lubrificantes para veículos;
h) 4753-9/00 Comércio varejista de aparelhos de uso doméstico;
i) 4754-7/01 Comércio varejista de móveis novos;
j) 4754-7/02 Comércio varejista de artigos de colchoaria;
k) 4755-5/02 Comércio varejista de artigos de armarinho;
l) 4755-5/03 Comércio varejista de artigos de cama, mesa e banho;
m) 4755-5/01 Comércio varejista de tecidos e fazendas;
n) 4759-8/01 Comércio varejista de artigos de tapeçaria;
o) 4759-8/99 Comércio varejista de utilidades domésticas em geral;
p) 4763-6/01 Comércio varejista de brinquedos e artigos recreativos;
q) 4763-6/02 Comércio varejista de artigos esportivos;
r) 4763-6/03 Comércio varejista de bicicletas e triciclos; peças e acessórios;
s) 4763-6/04 Comércio varejista de artigos de caça, pesca e camping;
t) 4763-6/05 Comércio varejista de embarcações e outros veículos recreativos; peças e acessórios;
u) 4781-4/00 Comércio varejista de artigos do vestuário e acessórios do vestuário;
v) 4782-2/02 Comércio varejista de artigos de viagem de qualquer material;
w) 4783-1/01 Comércio varejista de artigos de joalheria;
x) 4783-1/02 Comércio varejista de artigos de relojoaria;
y) 5611-2/01 Restaurantes e similares;
z) 5611-2/02 Bares e outros estabelecimentos especificados em servir bebidas;
z.1) 5611-2/03 Lanchonetes, casas de chá e de sucos, açaiteria, cafeteria, fast-food, gelateria, pastelaria, pizzaria, sorveteria, e similares;
z.2) 5612-1/00 Serviços de alimentação ambulante;
z.3) 5620-1/01 Fornecimento de alimentos preparados preponderantemente para empresas;
z.4) 5620-1/02 Serviços de alimentação fornecidos por buffet para banquetes, coquetéis e recepções;
z.5) 5620-1/03 Cantinas - serviços de alimentação privativos;
z.6) 5620-1/04 Fornecimento de alimentos preparados para consumo domiciliar.

§ 1º A obrigatoriedade de que tratam os incisos I e III do caput deste artigo aplica-se apenas se a CNAE-Fiscal principal do contribuinte corresponder a uma das CNAEs-Fiscais indicadas nas respectivas alíneas.

(.....)

§ 2º-A Não serão concedidas novas autorizações de uso nem permitidas intervenções técnicas de equipamento ECF aos contribuintes especificados no inciso III do caput deste artigo a partir de 16 de outubro de 2017, exceto quando da aquisição do equipamento até 15 de outubro de 2017, devidamente comprovada por Nota Fiscal Eletrônica (NF-e) autorizada até esta data.

(.....)

§ 3º-A Na hipótese do inciso III do caput deste artigo, os ECFs que tenham obtido suas Autorizações de Uso concedidas pela SEFAZ ou sido adquiridos até 15 de outubro de 2017, observado o disposto no § 2º-A deste artigo, terão validade de 18 (dezoito) meses contados da data da autorização, devendo os equipamentos, após este prazo, serem substituídos por MFEs.

(...)

§ 5º O contribuinte poderá, opcionalmente, antes dos prazos estabelecidos nos §§ 3º e 3º-A deste artigo, substituir o ECF pelo MFE.

(.....)" (NR)

Art. 2º Esta Instrução Normativa entra em vigor na data de sua publicação.


SECRETARIA DA FAZENDA DO ESTADO DO CEARÁ, em Fortaleza, aos 09 de outubro de 2017.
João Marcos Maia
SECRETÁRIO ADJUNTO DA FAZENDA

LINK PARA IMPRESSÃO: CLIQUE AQUI!
Fonte: legisweb

OBS: Alterada em 18/10/2017 - INSTRUÇÃO NORMATIVA 70 / 2017